

Emana Pay
Natura &Co Pay Serviços Financeiros e Tecnologia
- 4,7
- 14.23K avaliações
- 1.00M
- Downloads
- Free
- Preço
Capturas de tela
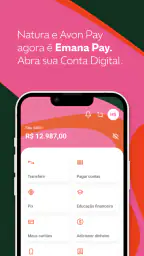
Emana Pay Prós e contras
Prós
- Permite pagamentos e transferências pelo celular com poucos toques.
- A interface é simples e facilita o acompanhamento das movimentações.
- Pode reduzir a necessidade de usar dinheiro em espécie no dia a dia.
- Oferece praticidade para consultar saldos e históricos de transações.
- A centralização dos serviços torna a rotina financeira mais organizada.
Contras
- A disponibilidade de recursos pode variar conforme a região e o perfil do usuário.
- É necessário ter internet para realizar a maioria das operações no aplicativo.
- Problemas de conexão podem atrasar pagamentos ou atualizações de saldo.
- O cadastro pode exigir validação de identidade e envio de dados pessoais.
- Usuários iniciantes podem precisar de tempo para conhecer todos os recursos.
 Análise por All-app
Eu vejo o Emana Pay como uma ferramenta financeira bastante específica: ele foi criado para atender Consultoras Natura, e não para substituir automaticamente qualquer conta digital que você já usa. Essa diferença muda completamente a forma de avaliar o aplicativo. Em vez de procurar uma carteira cheia de recursos para todos os públicos, eu procurei entender se ele facilita a rotina de quem vende produtos Natura, recebe valores e precisa separar a atividade profissional da vida pessoal.
Minha impressão geral é positiva, principalmente porque a proposta é direta. O aplicativo pertence à categoria de finanças, é gratuito e aparece como uma conta digital exclusiva para Consultoras Natura. Ele é desenvolvido por Natura &Co Pay Serviços Financeiros e Tecnologia e tem uma presença considerável nas lojas, com mais de um milhão de instalações e média de 4,7 entre cerca de 70 mil avaliações. Esses números não substituem uma análise cuidadosa, mas mostram que não se trata de um serviço desconhecido ou de uso extremamente restrito.
Ao mesmo tempo, eu não recomendaria instalar o app apenas porque você já utiliza outros produtos da Natura. O ponto central é a relação com a atividade de consultora. Para quem não participa desse ecossistema, uma conta digital convencional provavelmente será mais adequada, com serviços pensados para o público geral. Para quem atua como consultora, porém, o Emana Pay pode funcionar como uma camada financeira mais alinhada ao trabalho diário.
Uma conta voltada para a rotina da consultora
O primeiro aspecto de confiança está no posicionamento claro. O Emana Pay não tenta parecer uma solução universal para qualquer necessidade financeira. A própria proposta deixa evidente que a conta é direcionada às Consultoras Natura, o que ajuda a estabelecer uma expectativa realista antes mesmo do cadastro. Eu considero isso melhor do que aplicativos que prometem servir para todos, mas não explicam bem para quem foram desenhados.
Na prática, uma conta desse tipo pode ser útil para organizar recebimentos ligados às vendas, acompanhar o dinheiro utilizado na atividade e evitar que cada movimentação profissional se misture com compras domésticas. Essa separação não resolve sozinha a organização financeira, mas já cria uma rotina mais fácil de acompanhar. Quando o dinheiro das vendas passa por um espaço próprio, fica menos complicado perceber quanto entrou, quanto saiu e o que ainda precisa ser reservado.
Eu usaria o aplicativo principalmente como uma conta operacional. Por exemplo, imagine uma consultora que recebe pagamentos de clientes ao longo da semana e precisa usar parte desse valor para manter os pedidos em dia. Em vez de deixar tudo na mesma conta usada para aluguel, mercado e contas da casa, ela pode concentrar nessa conta os movimentos relacionados ao trabalho. O benefício não é apenas praticidade: é reduzir a confusão na hora de conferir o resultado do mês.
Esse uso exige disciplina. Uma conta separada só ajuda se você realmente evitar transferências sem registro entre o dinheiro pessoal e o profissional. Se toda entrada for imediatamente misturada com despesas da casa, o aplicativo não fará a organização por você. Minha dica é conferir os lançamentos em dias fixos da semana e anotar, fora do app se necessário, qual parte corresponde a vendas, reposição ou retirada pessoal.
Mais artigos da nossa redação

Sua Capinha sob pressão: dá para corrigir erros sem recomeçar?

SHEIN no celular: como a moda barata transforma navegação em compra

ESPN no celular: acompanhe o jogo sem assistir a cada minuto

Google Play Services: o suporte invisível que mantém o Android funcionando

Truecaller Bloqueio de Chamadas: A Revolução no Controle Telefônico

Como Fortnite Elevou a Régua da Ação no Celular
Também vale observar o perfil de quem deve pular essa opção. Se você procura uma conta para salário, investimentos, pagamentos variados, viagens ou uso familiar, eu começaria comparando bancos digitais de alcance amplo. O Emana Pay faz mais sentido quando a atividade de consultora é o centro da decisão. Essa especialização pode ser uma vantagem para um público e uma limitação para outro.
O que eu observo antes de confiar em uma conta financeira
Em aplicativos de dinheiro, confiança não vem apenas da aparência da tela. Eu presto atenção em quem oferece o serviço, em como o cadastro é apresentado, em quais confirmações são solicitadas e em que medida a pessoa consegue revisar suas escolhas. Nesse caso, o nome do desenvolvedor aparece de forma clara: Natura &Co Pay Serviços Financeiros e Tecnologia. Para mim, essa identificação é um ponto importante, porque deixa menos espaço para confundir o app oficial com cópias que possam usar o nome da marca.
Outro sinal relevante é a atualização contínua do produto. A versão atual é a 9.18.0, e o aplicativo exige Android 8.0 ou superior. Isso significa que quem utiliza um aparelho muito antigo deve conferir a compatibilidade antes de planejar a migração. Não é uma questão de trocar de celular imediatamente, mas de evitar descobrir a incompatibilidade justamente quando precisar acessar a conta.
No iPhone ou em aparelhos Android compatíveis, eu recomendo baixar o aplicativo somente pela loja oficial do próprio sistema. Também evitaria instalar arquivos recebidos por mensagem ou seguir anúncios que prometam vantagens fora dos canais conhecidos. Em finanças, esse cuidado básico é mais importante do que qualquer recurso chamativo. O nome correto do desenvolvedor e a conferência da identidade do app devem fazer parte da instalação.
A classificação etária é Livre, o que indica uma apresentação sem restrição de idade elevada. Ainda assim, isso não transforma uma conta financeira em algo apropriado para uso sem acompanhamento por crianças. Há responsabilidades de cadastro, movimentação e proteção de acesso que pertencem ao titular. Eu trataria a classificação como informação de distribuição, não como recomendação para qualquer faixa etária operar dinheiro sem orientação.
Controles que merecem atenção durante o cadastro
Minha recomendação é fazer o cadastro sem pressa. Em vez de aceitar todas as telas automaticamente, eu leria cada etapa, conferiria os dados pessoais e verificaria cuidadosamente qualquer solicitação relacionada à conta. Em um serviço financeiro, um erro pequeno no telefone, no e-mail ou em uma informação de identificação pode gerar dificuldade mais tarde, especialmente se o acesso depender de confirmação.
Também é importante criar uma senha que não seja usada em redes sociais ou em outras contas. Eu evitaria combinações óbvias, datas de nascimento e sequências repetidas. Se o aparelho oferecer bloqueio por impressão digital ou reconhecimento facial, eu só ativaria essa conveniência depois de confirmar que o próprio telefone está protegido por senha ou código. O desbloqueio biométrico facilita a rotina, mas não elimina a necessidade de manter o aparelho sob controle.
Depois de entrar, eu procuraria as áreas de perfil, segurança, notificações e suporte antes de movimentar dinheiro. Conhecer esses caminhos com antecedência é uma dica simples, mas útil: se houver um problema de acesso ou uma movimentação que você não reconheça, você não precisará explorar o aplicativo sob pressão. Também vale manter o sistema do celular atualizado e evitar acessar a conta em aparelhos compartilhados.
Não considero prudente guardar senhas em anotações abertas ou enviar códigos de confirmação para outra pessoa. Se alguém se apresentar como suporte e pedir senha, código recebido por SMS ou dados completos de acesso, eu encerraria o contato e buscaria ajuda pelos canais internos do aplicativo. A marca conhecida não torna toda mensagem usando seu nome legítima.
Permissões, dados e os momentos mais sensíveis
Quando instalo um aplicativo financeiro, eu observo as permissões solicitadas e tento entender por que cada uma seria necessária. Se uma autorização parecer ampla demais para a tarefa apresentada, prefiro negar inicialmente e verificar se o app continua funcionando. Essa prática não é uma acusação contra o Emana Pay; é uma forma de manter controle sobre o próprio aparelho e de evitar liberar acesso sem compreender a finalidade.
O mesmo cuidado vale para notificações. Eu manteria alertas relacionados a movimentações e segurança, porque eles podem ajudar a perceber rapidamente algo estranho. Já notificações promocionais ou de conteúdo, quando existirem como opção, eu avaliaria de acordo com minha necessidade. A melhor configuração é aquela que informa o que é importante sem transformar cada consulta ao telefone em uma sequência de avisos que acaba sendo ignorada.
Há um momento especialmente delicado: o primeiro acesso depois de trocar de celular, reinstalar o aplicativo ou recuperar uma conta. Eu faria essa transição em uma rede confiável, conferiria se estou no aplicativo oficial e evitaria realizar operações apressadas até confirmar que o perfil e os dados estão corretos. Se o aparelho antigo ainda estiver em uso, eu também revisaria sessões, métodos de acesso e formas de contato disponíveis nas configurações.
Outro ponto sensível é o compartilhamento do telefone. Uma consultora pode usar o mesmo aparelho para conversar com clientes, receber comprovantes e administrar a conta. Eu separaria, sempre que possível, as conversas de trabalho das informações de autenticação. Capturas de tela com saldos, códigos ou dados pessoais não deveriam circular em grupos de clientes. Essa é uma limitação prática do uso cotidiano: o risco muitas vezes aparece fora da interface financeira, no modo como o celular é utilizado.
Para conferir a conta, eu criaria um pequeno ritual. Primeiro, verificaria as entradas esperadas. Depois, compararia saídas com pedidos, pagamentos e retiradas pessoais. Por fim, observaria alertas ou mensagens pendentes. Esse procedimento ajuda a identificar inconsistências cedo e é mais confiável do que abrir o aplicativo apenas quando surge uma dúvida.
Como manter autonomia sem perder praticidade
Eu gosto de serviços que deixam o usuário tomar decisões conscientes, e esse deve ser o critério ao usar o Emana Pay. Antes de confirmar qualquer operação, eu conferiria destinatário, valor e descrição. Em pagamentos feitos durante uma rotina corrida, é fácil tocar na opção errada, principalmente quando o telefone está com pouca bateria ou quando várias conversas estão abertas ao mesmo tempo.
Uma boa prática é não fazer transferências enquanto se responde a clientes. Eu reservaria alguns minutos exclusivos para a movimentação financeira, com o pedido ou comprovante ao lado. Essa separação reduz o risco de confundir valores parecidos. Para uma consultora com muitos pedidos pequenos, a organização pode ser mais importante do que a velocidade de cada operação.
Também recomendo estabelecer um limite pessoal para o dinheiro mantido na conta. Não estou falando de uma regra do aplicativo, mas de uma decisão de organização. Se você usa a conta para receber e pagar compromissos da atividade, pode ser útil definir quando fará a transferência do excedente para outra finalidade. Assim, o saldo não vira uma referência enganosa de quanto realmente está disponível para gastar.
Na comparação com uma conta digital comum, a vantagem do Emana Pay está no foco. Uma conta geral costuma atender melhor quem quer centralizar várias áreas da vida financeira em um único lugar. Já uma conta ligada à rotina de consultora pode ser mais intuitiva para separar o trabalho, desde que você valorize essa especialização. Eu não escolheria apenas pela quantidade de funções, mas pela clareza do uso principal.
Na comparação com dinheiro em espécie, a conta digital oferece uma forma mais organizada de acompanhar entradas e saídas, mas exige cuidados diferentes. O dinheiro físico não depende de senha ou acesso ao aparelho, enquanto o aplicativo depende da segurança do celular, do método de autenticação e da recuperação da conta. Por outro lado, carregar valores em espécie pode dificultar a conferência e aumentar o risco de perda. A escolha depende da rotina, mas eu evitaria concentrar toda a operação em uma única alternativa.
Existe ainda uma diferença importante em relação a uma planilha. A planilha ajuda a registrar o que você decidiu anotar; o aplicativo é o ambiente em que a conta é movimentada. Eu usaria os dois de maneira complementar: o Emana Pay para acompanhar a operação financeira e uma anotação simples para classificar resultados, custos e retiradas. Essa combinação pode revelar se as vendas estão realmente gerando sobra, algo que o saldo isolado não mostra.
Onde a experiência pode exigir paciência
O principal limite, para mim, é a dependência do perfil de consultora. Quem não se encaixa nesse público pode achar o serviço restritivo ou simplesmente não encontrar motivo para trocar uma conta já estabelecida. Mesmo entre consultoras, pode haver a necessidade de manter outro banco para tarefas que não fazem parte do foco do aplicativo. Eu não trataria o Emana Pay como substituto obrigatório de todas as relações financeiras.
A exigência de Android 8.0 ou superior também merece atenção. Embora seja uma versão antiga para muitos usuários, ainda existem aparelhos mantidos por bastante tempo. Se o celular não for compatível, a experiência começa com uma barreira técnica. Nesse caso, eu não recomendaria tentar contornar a instalação por fontes desconhecidas; é mais seguro verificar as opções oficiais e considerar um aparelho compatível quando isso fizer sentido.
Outro possível ponto de atrito é a adaptação de quem nunca separou dinheiro pessoal e profissional. O aplicativo pode tornar essa separação mais viável, mas não substitui hábitos. Você ainda precisa revisar lançamentos, proteger credenciais e decidir quanto pode retirar. Para quem espera uma solução totalmente automática, a proposta pode parecer menos conveniente do que o desejado.
Eu também teria cuidado ao interpretar a média de avaliações. Uma nota de 4,7, acompanhada por cerca de 14 mil comentários, é um sinal encorajador, mas não garante que cada pessoa terá o mesmo resultado. Problemas de aparelho, cadastro, conectividade e rotina de uso variam bastante. Eu leria comentários recentes na loja antes de instalar, procurando especialmente relatos relacionados ao modelo do meu telefone e ao acesso da conta.
Para quem eu recomendaria o Emana Pay
Eu recomendaria a experiência para a Consultora Natura que quer uma conta digital voltada ao trabalho e está disposta a manter uma rotina mínima de conferência. Ela pode ser particularmente útil para quem recebe valores de várias clientes, precisa visualizar melhor o dinheiro das vendas ou deseja evitar que os compromissos profissionais se misturem com as despesas domésticas.
Eu também vejo valor para quem está começando a organizar a atividade comercial. Separar entradas desde cedo facilita a comparação entre o que foi vendido e o que realmente pode ser usado. Uma dica pouco óbvia é criar o hábito de conferir o saldo antes de fazer novos pedidos, não depois. Isso ajuda a evitar que uma expectativa de recebimento seja tratada como dinheiro já disponível.
Por outro lado, eu escolheria uma alternativa mais ampla para quem não é consultora, para quem precisa de uma conta familiar ou para quem concentra investimentos e serviços variados em uma mesma instituição. Também recomendaria cautela a quem troca de telefone com frequência, compartilha o aparelho com outras pessoas ou não consegue manter senhas e códigos protegidos. Nesses casos, a conveniência pode não compensar a complexidade adicional.
Antes de decidir, eu verificaria três coisas no próprio aparelho: se o sistema atende ao requisito mínimo, se consigo manter o telefone protegido e se a conta realmente se encaixa na minha rotina de consultora. Depois, instalaria o app oficial, revisaria as telas de cadastro e exploraria as configurações de segurança antes de fazer qualquer movimentação. Esse pequeno roteiro evita decisões impulsivas e torna a avaliação mais justa.
Minha conclusão depois de considerar confiança e controle
O Emana Pay me parece uma escolha coerente para seu público específico. O desenvolvedor está identificado, a finalidade é clara, o serviço é gratuito e a adoção expressiva indica que muitas consultoras já encontraram utilidade nele. A versão atual é 9.18.0, e a compatibilidade com Android 8.0 ou superior torna importante conferir o aparelho antes da instalação.
Minha recomendação é usar o Emana Pay como uma conta de trabalho, não como uma solução automática para toda a vida financeira. O melhor resultado aparece quando você separa os recebimentos, revisa as movimentações, protege o acesso e mantém autonomia sobre cada confirmação. A conta pode simplificar a organização, mas a clareza depende também dos hábitos de quem usa.
Se você é Consultora Natura e quer reduzir a mistura entre vendas e despesas pessoais, eu considero que vale experimentar. Se não tem relação com essa atividade ou procura uma plataforma financeira completa para várias finalidades, eu compararia primeiro com contas digitais gerais. Para mim, o Emana Pay acerta ao ser direcionado; justamente por isso, sua maior qualidade também define seu limite.
Em resumo, eu confiaria nele com a mesma cautela que aplico a qualquer aplicativo financeiro: instalação oficial, permissões avaliadas, senha exclusiva, notificações úteis e conferência regular. A classificação Livre torna o app acessível na loja, mas não elimina a responsabilidade sobre os dados e o dinheiro movimentado. Usado com esse cuidado, ele pode ser uma ferramenta prática para deixar a rotina da consultora mais organizada e previsível.
Perguntas frequentes
O que é o Emana Pay e como ele funciona?
O Emana Pay é uma plataforma digital voltada para pagamentos e movimentações financeiras pelo celular. Após criar uma conta, o usuário pode acessar os recursos disponíveis no aplicativo, consultar informações da carteira e realizar operações conforme as regras do serviço. A disponibilidade de funções pode variar de acordo com o país, o perfil cadastrado e as atualizações da plataforma.
O Emana Pay é seguro para realizar pagamentos e guardar dinheiro?
A segurança depende de recursos oferecidos pelo aplicativo e também dos cuidados adotados pelo usuário. É importante baixar o Emana Pay somente de fontes oficiais, criar uma senha forte, não compartilhar códigos de confirmação e ativar mecanismos adicionais de proteção, quando disponíveis. Antes de movimentar valores, confira destinatários, taxas, limites e políticas de segurança da plataforma.
É necessário pagar alguma taxa para usar o Emana Pay?
O download do Emana Pay pode ser gratuito, mas determinadas operações podem estar sujeitas a tarifas, limites ou condições específicas. Esses valores podem mudar conforme o tipo de transação, método de pagamento, região e regras vigentes. Recomendo verificar a tabela de preços e a tela de confirmação antes de concluir qualquer operação, evitando surpresas no saldo final.
Quais documentos são necessários para criar uma conta no Emana Pay?
Durante o cadastro, o Emana Pay pode solicitar dados pessoais, número de telefone, endereço de e-mail e documentos para confirmar a identidade do usuário. Essa verificação costuma fazer parte das exigências de segurança e prevenção a fraudes. Tenha informações verdadeiras e atualizadas, pois divergências podem atrasar a aprovação ou limitar o acesso às funções financeiras.
O Emana Pay está disponível para Android e iPhone?
A disponibilidade do Emana Pay pode variar conforme o sistema operacional, o país e a loja de aplicativos utilizada. Antes de instalar, confira se o desenvolvedor é oficial, leia os requisitos mínimos e observe as avaliações recentes. Também é recomendável manter o Android ou iOS atualizado e evitar arquivos de instalação obtidos em sites desconhecidos, que podem representar riscos.


